
 ID
 EN
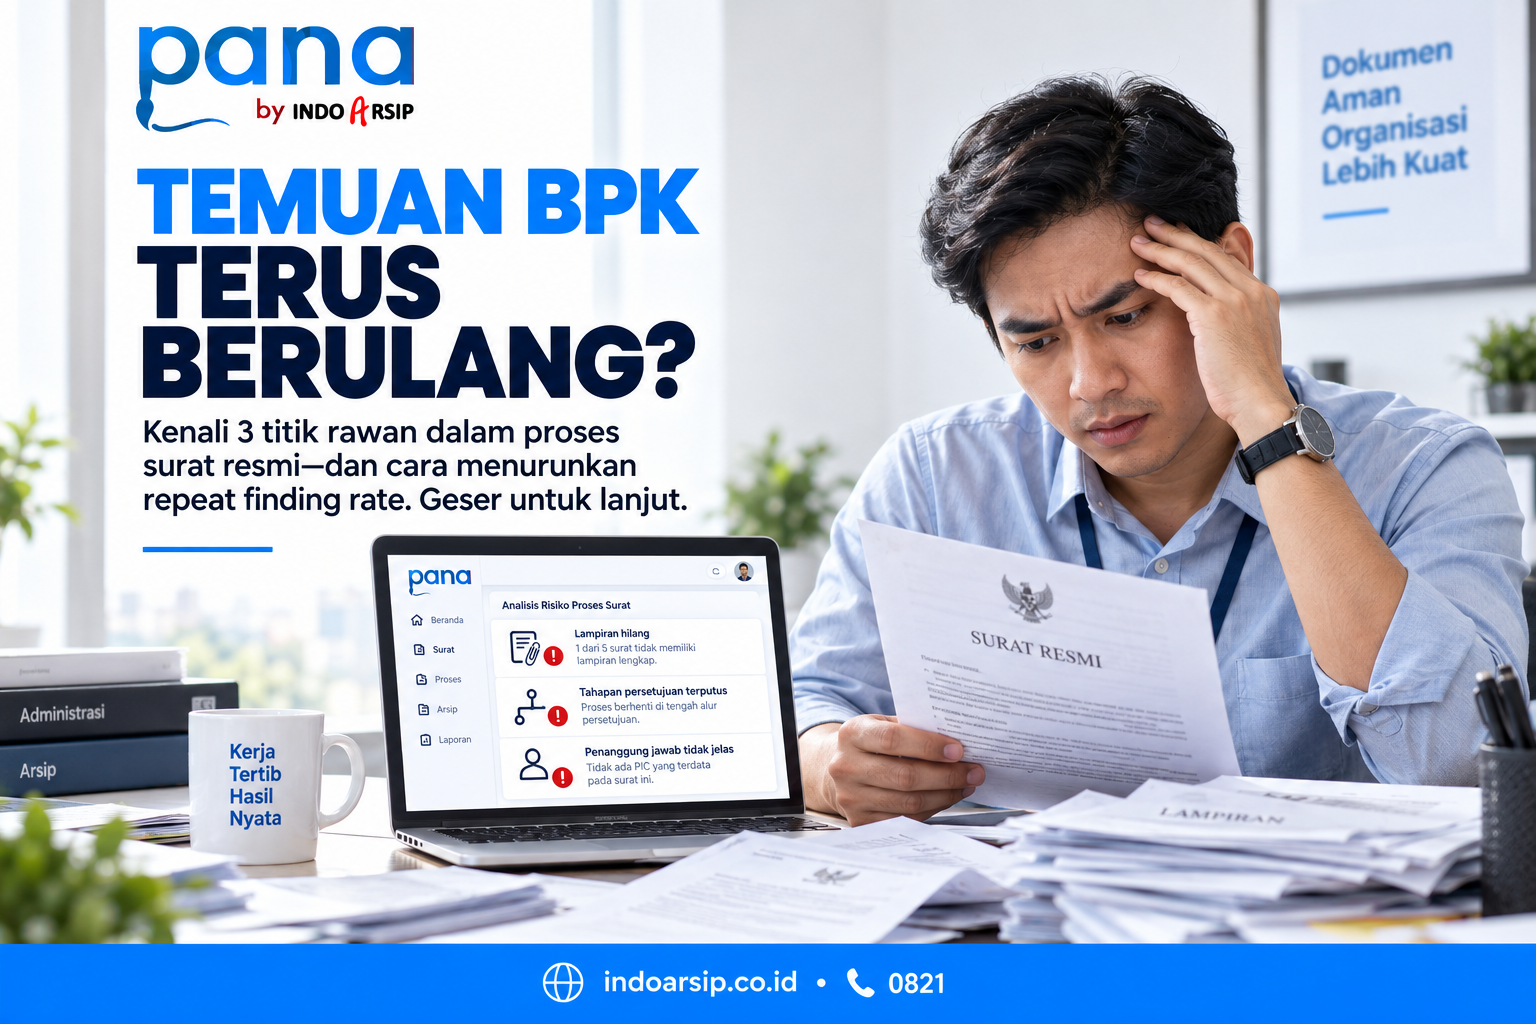
Temuan pemeriksaan yang dinyatakan selesai belum tentu benar-benar berakhir. Pada siklus berikutnya, Singkatnya, temuan BPK berulang terjadi ketika masalah atau kelemahan yang telah ditemukan sebelumnya kembali muncul pada pemeriksaan berikutnya. Penyebabnya dapat berkaitan dengan pengendalian internal yang belum efektif, tindak lanjut yang belum menyelesaikan akar masalah, atau proses kerja yang belum berubah secara konsisten. Pada level operasional, kelemahan dokumentasi, alur persetujuan, dan pemantauan tindak lanjut dapat menjadi area yang perlu diperkuat agar perbaikan tidak hanya selesai secara administratif, tetapi juga berjalan dalam proses kerja sehari-hari.
masalah serupa dapat muncul kembali dalam bentuk dokumen pendukung yang tidak lengkap, persetujuan atasan yang tidak dapat dibuktikan, atau tindak lanjut surat yang kehilangan penanggung jawab. Bagi pimpinan dan manajer, pola tersebut merupakan sinyal bahwa perbaikan masih berfokus pada gejala, belum menyentuh akar masalah.
Karena itu, keberhasilan pengelolaan pemeriksaan sebaiknya tidak hanya dinilai dari jumlah rekomendasi yang telah ditindaklanjuti. Organisasi juga perlu memantau repeat finding rate, yaitu seberapa sering masalah serupa kembali muncul pada periode pemeriksaan berikutnya. Semakin rendah angkanya, semakin kuat indikasi bahwa kontrol internal telah bekerja secara konsisten.
Artikel ini membahas tiga titik rawan yang kerap membuat masalah berulang serta cara membangun proses surat resmi dan dokumen kerja yang lebih tertib, mudah dipantau, dan siap ditelusuri saat diperlukan.
Apa Itu Temuan BPK Berulang?
Temuan BPK berulang adalah masalah atau kelemahan yang kembali ditemukan oleh BPK pada pemeriksaan berikutnya, meskipun sebelumnya telah diberikan rekomendasi untuk diperbaiki. Dengan kata lain, masalah yang sama atau memiliki akar penyebab serupa masih muncul karena perbaikan sebelumnya belum cukup memperkuat pengendalian.
BPK menjelaskan bahwa temuan berulang dapat terjadi ketika sistem pengendalian intern yang dirancang dan diterapkan belum mampu mencegah terjadinya penyimpangan. Dalam pemeriksaan terbaru, BPK juga kembali memberikan perhatian terhadap temuan berulang dan tindak lanjut hasil pemeriksaan sebelumnya.
Temuan berulang tidak selalu berarti dokumen atau transaksi yang diperiksa persis sama. Yang perlu diperhatikan adalah pola masalah dan akar penyebabnya. Kelemahan dokumentasi, proses persetujuan, pembagian kewenangan, serta tindak lanjut yang tidak terlacak dapat menjadi bagian dari kontrol internal yang perlu diperbaiki.
Karena itu, upaya menghindari temuan BPK berulang sebaiknya tidak berhenti pada menyelesaikan rekomendasi. Organisasi perlu memastikan bahwa perubahan benar-benar diterapkan dalam proses kerja sehari-hari, memiliki bukti yang dapat ditelusuri, dan tetap berjalan ketika pejabat atau staf yang bertanggung jawab berganti.
Mengapa Menutup Temuan Saja Belum Cukup?
Tindak lanjut rekomendasi merupakan bagian penting dari akuntabilitas. Namun, persentase penyelesaian yang tinggi tidak selalu berarti akar masalah telah dihilangkan. Sebuah rekomendasi dapat dinyatakan selesai secara administratif, tetapi proses yang melahirkan kesalahan tersebut belum tentu berubah.
Dalam pemantauan tindak lanjut semester I 2026, BPK Sulawesi Tenggara melaporkan capaian sebesar 82,62%. Capaian ini menunjukkan kemajuan, tetapi BPK juga menyoroti tantangan seperti pejabat yang telah pensiun dan dokumen pendukung yang tidak tersedia. BPK juga memberikan perhatian terhadap temuan pemeriksaan yang berulang dalam pemeriksaan berikutnya.Data tersebut merupakan gambaran regional, bukan angka nasional, tetapi pesannya relevan bagi banyak organisasi: kesinambungan tindak lanjut dapat terganggu ketika pengetahuan, bukti, dan tanggung jawab masih bergantung pada orang tertentu.
Di sinilah repeat finding rate dapat digunakan sebagai metrik internal untuk membantu organisasi memantau apakah masalah yang sama kembali muncul pada periode berikutnya.
Repeat Finding Rate = jumlah temuan berulang ÷ total temuan periode berjalan × 100%
Metrik ini digunakan sebagai alat pemantauan internal, bukan sebagai indikator resmi BPK.
Agar metrik tersebut bermanfaat, organisasi perlu menyamakan kategori masalah dari satu periode ke periode berikutnya. Temuan dengan kalimat berbeda bisa saja memiliki akar penyebab yang sama, misalnya lemahnya pemeriksaan dokumen sebelum persetujuan atau tidak adanya pemantauan tindak lanjut surat.
Manajemen dapat menggunakan tiga pertanyaan berikut saat mengevaluasi penyelesaian:
- Apakah prosedur kerja telah berubah setelah temuan ditutup?
- Apakah perubahan tersebut dapat dibuktikan melalui riwayat proses?
- Apakah proses tetap berjalan ketika pejabat atau staf yang bertanggung jawab berganti?
Jika salah satu jawabannya “belum”, organisasi masih berisiko menghadapi kesalahan yang sama. Tujuan akhirnya bukan sekadar membuat status rekomendasi menjadi selesai, melainkan membangun kontrol yang tetap bekerja tanpa bergantung pada ingatan individu.
Titik Rawan 1: Dokumen Pendukung Tidak Lengkap atau Sulit Ditemukan
Masalah dokumen pendukung sering terlihat sederhana. Dalam praktiknya, kekurangan satu lampiran dapat memutus hubungan antara keputusan, dasar pertimbangan, dan pihak yang memberi persetujuan. Tim kemudian harus mencari file melalui email, folder pribadi, percakapan WhatsApp, atau perangkat staf yang mungkin sudah berpindah unit.
Kondisi tersebut biasanya bukan terjadi karena pegawai tidak mengetahui kewajiban dokumentasi. Dalam konteks temuan BPK berulang, persoalannya bukan hanya apakah dokumen akhirnya tersedia, tetapi apakah proses organisasi sejak awal memastikan bukti tersebut dibuat, disimpan, dan dapat ditelusuri. Jika kelengkapan dokumen masih bergantung pada kebiasaan masing-masing staf, kelemahan yang sama dapat muncul kembali ketika pemeriksaan dilakukan pada periode berikutnyaAkar masalahnya lebih struktural, antara lain:
- Tidak ada daftar kelengkapan untuk setiap jenis surat atau transaksi.
- Lampiran dikirim melalui kanal terpisah dari dokumen kerja utama.
- Format surat dan struktur surat berbeda antarunit.
- Perubahan draf tidak memiliki riwayat yang mudah diperiksa.
- Bukti persetujuan hanya tersimpan dalam percakapan personal.
- Penamaan file bergantung pada kebiasaan masing-masing staf.
Sebagai contoh, sebuah unit membuat surat perjanjian dan meminta persetujuan melalui beberapa kanal. Draf dikirim lewat email, lampiran disampaikan melalui aplikasi pesan, sementara versi yang ditandatangani berada di perangkat staf lain. Dokumennya mungkin ada, tetapi hubungan antarversinya tidak jelas. Saat pemeriksaan berlangsung, tim menghabiskan waktu untuk merekonstruksi proses yang seharusnya sudah terekam sejak awal.
Perbaikannya perlu dimulai sebelum dokumen diajukan. Organisasi dapat menetapkan standar minimum berdasarkan kategori surat, jenis surat, dan tingkat risikonya. Untuk surat perjanjian, misalnya, daftar kelengkapan dapat mencakup draf final, dasar persetujuan, lampiran substansi, identitas pihak terkait, serta bukti tanda tangan elektronik.
Kontrol yang baik setidaknya memastikan bahwa:
- Template menggunakan format surat dan struktur surat yang telah disetujui.
- Lampiran wajib diperiksa sebelum dokumen masuk ke alur persetujuan.
- Setiap perubahan draf memiliki jejak aktivitas.
- Versi final dapat dibedakan dengan jelas dari versi sebelumnya.
- Akses terhadap informasi sensitif dibatasi sesuai jabatan atau peran.
PANA mendukung proses aktif tersebut melalui template surat baku, registrasi dokumen kerja, lampiran file, kontrol akses berbasis jabatan, dan pencatatan aktivitas. Dengan proses yang konsisten, tim tidak perlu menyusun ulang bukti ketika pemeriksaan dimulai. Namun, cakupan PANA berhenti setelah dokumen selesai diproses dan didistribusikan; kebutuhan penyimpanan jangka panjang ditangani secara terpisah dalam ekosistem IndoArsip.
Titik Rawan 2: Alur Persetujuan Dilangkahi atau Tidak Sesuai Kewenangan
Dokumen yang telah ditandatangani belum otomatis membuktikan bahwa proses persetujuannya benar. Auditor juga dapat menilai apakah pemeriksaan dilakukan oleh pihak yang tepat, apakah urutannya sesuai kewenangan, dan apakah perubahan setelah persetujuan dapat diketahui.
Alur sering dilangkahi ketika organisasi menghadapi tenggat pendek atau pejabat berwenang sedang berada di luar kantor. Staf mungkin mengirim draf langsung kepada penandatangan terakhir agar pekerjaan lebih cepat selesai. Pada saat itu, proses terlihat efisien. Risikonya baru terasa kemudian ketika tidak ada bukti bahwa bagian hukum, keuangan, kepatuhan, atau atasan terkait pernah melakukan review.
Beberapa tanda bahwa kontrol persetujuan masih lemah meliputi:
- Persetujuan diberikan melalui pesan singkat tanpa hubungan jelas dengan versi dokumen.
- Urutan reviewer berubah tanpa alasan yang tercatat.
- Dokumen dapat dikirim sebelum semua tahapan selesai.
- Kewenangan persetujuan tidak diperbarui saat struktur organisasi berubah.
- Draf masih dapat diubah setelah disetujui tanpa pemeriksaan ulang.
Dalam upaya menghindari temuan BPK berulang, alur persetujuan perlu diperlakukan sebagai bagian dari kontrol, bukan sekadar formalitas sebelum tanda tangan. Bukti bahwa dokumen telah ditandatangani perlu dilengkapi dengan jejak mengenai siapa yang memeriksa, apa yang diperiksa, dan apakah persetujuan diberikan sesuai kewenangan.
Solusinya bukan menambah sebanyak mungkin lapisan persetujuan. Terlalu banyak tahapan justru dapat mendorong pengguna mencari jalan pintas. Organisasi perlu merancang alur persetujuan yang proporsional berdasarkan risiko.
Surat rutin dengan dampak rendah dapat menggunakan alur singkat. Surat perjanjian atau dokumen kerja bernilai strategis membutuhkan review tambahan dari fungsi yang relevan. Setiap tahap harus menjawab tiga hal: siapa yang memeriksa, aspek apa yang diperiksa, dan kapan persetujuan dianggap sah.
PANA memungkinkan organisasi menentukan workflow sesuai proses bisnis dan struktur kewenangan. Status dokumen dapat dipantau dari tahap draf, review, disetujui, atau ditolak. Persetujuan juga dapat dilakukan tanpa bergantung pada kehadiran fisik atasan. Setelah proses review selesai, tanda tangan elektronik terintegrasi Peruri atau BSrE dapat digunakan oleh pejabat berwenang.
Teknologi tidak menggantikan keputusan manusia. AI Assistant di PANA hanya membantu menyusun draf. Review, persetujuan atasan, dan tanda tangan tetap menjadi tanggung jawab pejabat yang memiliki kewenangan. Batas ini penting agar kecepatan digital tidak mengurangi akuntabilitas.
Titik Rawan 3: Tindak Lanjut Surat dan Penanggung Jawab Tidak Terlacak
Banyak masalah tidak terjadi pada saat surat dibuat, tetapi setelah surat diterima. Instruksi telah dikirim, namun tidak ada kejelasan mengenai siapa yang bertanggung jawab, kapan pekerjaan harus selesai, dan bukti apa yang menandakan bahwa tindak lanjut surat telah dilaksanakan.
Risiko meningkat ketika penanggung jawab pindah unit, pensiun, cuti panjang, atau meninggalkan organisasi. Jika progres hanya diketahui melalui komunikasi personal, penggantinya harus memulai pencarian dari awal. Surat tetap tersedia, tetapi konteks tindakan dan status penyelesaiannya hilang.
Situasi ini dapat ditemukan dalam berbagai jenis organisasi. Di universitas, tindak lanjut surat kerja sama dapat tertunda karena koordinasi tersebar di beberapa fakultas. Di perusahaan manufaktur, surat terkait perbaikan kontrol dapat berhenti ketika PIC berpindah lokasi kerja. Di pemerintahan atau BUMN, pergantian pejabat dapat membuat tim kesulitan membuktikan kesinambungan tindakan.
Agar tindak lanjut tidak bergantung pada satu orang, setiap surat perlu memiliki informasi minimum berikut:
- Penanggung jawab utama dan unit terkait.
- Tanggal penerimaan dan tenggat penyelesaian.
- Instruksi atau hasil review yang perlu dijalankan.
- Status progres yang dapat dilihat pihak berwenang.
- Bukti penyelesaian atau respons dari pihak terkait.
- Riwayat perubahan penanggung jawab.
Pimpinan juga perlu mendapatkan visibilitas tanpa harus terus-menerus bertanya kepada staf. Dashboard proses dapat membantu menunjukkan surat mana yang masih menunggu review, persetujuan atasan, tanda tangan, atau distribusi. Dengan demikian, keterlambatan dapat diketahui sebelum berkembang menjadi masalah pemeriksaan.
PANA mencatat aktivitas pengguna dan status proses secara real-time. Riwayat dokumen kerja dapat membantu organisasi melihat siapa yang membuat, memeriksa, menyetujui, menandatangani, dan mendistribusikan surat. Kontrol akses berbasis jabatan membantu memastikan bahwa informasi sensitif hanya tersedia bagi pihak berwenang.
Pencatatan tersebut tidak menjamin organisasi terbebas dari temuan. Akan tetapi, jejak proses yang konsisten membuat manajemen lebih mudah menguji apakah kontrol telah dijalankan sesuai rancangan bukan sekadar mengandalkan pernyataan lisan saat pemeriksaan berlangsung.
Dari Tiga Titik Rawan Menuju Kontrol Internal yang Lebih Kuat
Ketiga masalah di atas saling berkaitan. Dokumen pendukung yang lengkap tidak banyak membantu jika persetujuan diberikan oleh pihak yang tidak berwenang. Alur persetujuan yang benar juga belum cukup jika tindak lanjut surat tidak memiliki penanggung jawab. Karena itu, perbaikannya perlu dilihat sebagai satu rangkaian proses.
Organisasi dapat memulai dengan rencana 90 hari berikut.
30 hari pertama: petakan kondisi saat ini
– Pilih tiga sampai lima jenis surat resmi yang paling sering digunakan atau paling berisiko.
– Catat waktu rata-rata dari pembuatan hingga distribusi.
– Identifikasi tahapan yang sering tertahan atau dilangkahi.
– Kelompokkan temuan dua hingga tiga periode terakhir berdasarkan akar penyebab.
– Hitung repeat finding rate sebagai angka dasar.
Hari ke-31 sampai ke-60: perbaiki standar dan kewenangan
– Tetapkan template dan standar surat untuk setiap kategori surat.
– Susun daftar dokumen pendukung yang wajib tersedia.
– Perbarui matriks persetujuan sesuai jabatan dan nilai risiko.
– Tetapkan aturan perubahan draf setelah persetujuan.
– Pastikan setiap tindak lanjut surat memiliki PIC dan tenggat.
Hari ke-61 sampai ke-90: digitalkan dan evaluasi
– Terapkan alur digital pada unit percontohan.
– Pantau waktu proses dan jumlah dokumen yang dikembalikan untuk revisi.
– Periksa apakah semua tahapan memiliki jejak aktivitas.
– Kumpulkan masukan dari pembuat surat, reviewer, penandatangan, dan pimpinan.
– Bandingkan hasil dengan angka dasar sebelum implementasi.
Indikator keberhasilan tidak harus rumit. Manajemen dapat memantau penurunan revisi format surat, waktu rata-rata persetujuan, persentase surat dengan lampiran lengkap, jumlah proses yang melewati kewenangan, tindak lanjut yang melewati tenggat, dan repeat finding rate.
PANA dirancang untuk proses aktif surat resmi, memo, nota, dan dokumen kerja: mulai dari penyusunan menggunakan template, review, alur persetujuan, tanda tangan elektronik, penomoran surat otomatis berdasarkan kode surat, hingga distribusi. Seluruh proses berada dalam satu alur sehingga pimpinan memperoleh visibilitas, sementara staf tidak perlu menggabungkan bukti dari banyak kanal.
Pelajari solusi [persuratan digital PANA melalui IndoArsip] dan gunakan panduan ini sebagai bahan evaluasi awal bersama tim kepatuhan, hukum, sekretariat, audit internal, serta teknologi informasi.
Cek Proses Surat Resmi Anda Sebelum Temuan Berulang
Mengurangi temuan BPK berulang tidak dimulai ketika auditor datang. Perbaikan dimulai pada saat dokumen kerja dibuat, lampiran diperiksa, persetujuan atasan diberikan, dan tindak lanjut surat dipantau. Tiga titik tersebut menentukan apakah organisasi memiliki kontrol yang benar-benar berjalan atau hanya dokumentasi yang terlihat lengkap di permukaan.
Lakukan pemeriksaan singkat pada proses kantor Anda:
- Apakah dokumen pendukung dapat ditemukan dengan cepat dan terhubung dengan versi surat yang benar?
- Apakah setiap persetujuan berasal dari pejabat berwenang serta mengikuti urutan yang telah ditetapkan?
- Apakah pimpinan dapat mengetahui status, penanggung jawab, dan tindak lanjut surat tanpa bertanya dari satu staf ke staf lain?
- Apakah proses tetap dapat dilanjutkan ketika pegawai atau pejabat berganti?
- Apakah riwayat aktivitas cukup jelas untuk menjelaskan perjalanan dokumen dari draf hingga distribusi?
Jika jawabannya belum konsisten, organisasi memerlukan lebih dari sekadar perbaikan sesaat. Standar surat yang baku, alur persetujuan sesuai kewenangan, serta jejak aktivitas yang lengkap membantu memperkuat kontrol internal dan menurunkan risiko kesalahan yang sama kembali muncul.
Konsultasikan alur persuratan digital yang lebih tertib bersama PANA melalui indoarsip.co.id. PANA: Persuratan Digital yang Tertib, Cepat, dan Cerdas.